


¿Alcanzan los dólares para llegar a octubre de 2027? ¿Puede sostenerse un dólar bajo cuando las personas compran más divisas de las que genera el comercio exterior? ¿Cómo se cumple un presupuesto que necesita recaudar 8% más en términos reales en una economía que dejó de crecer? ¿Y qué pasa si el respaldo internacional deja de estar disponible? Con esas preguntas abiertas, el Gobierno entra a su último año de gestión y a la elección presidencial y Zentrix Consultora analizó todas las vertientes del futuro inmediato.
El contexto internacional cambió en pocas semanas. En Brasil, Lula da Silva fue reelecto frente a Flávio Bolsonaro, con una relación ya deteriorada: en julio, tras los insultos de Milei a Lula, Brasil llamó a consultas a su embajador y redujo su representación al nivel comercial. En Israel, Benjamín Netanyahu perdió la mayoría y quedó como premier saliente. Y en Estados Unidos, los demócratas ganaron las dos cámaras del Congreso en la elección de medio término estadounidense.
Este último caso es el que más pesa. El swap de US$ 20.000 millones con el Tesoro funciona como un seguro: su valor no depende de usarlo, sino de que el mercado sepa que está disponible. Trump conserva el veto, pero pierde las manos libres. Los demócratas anticiparon un mayor control sobre el Ejecutivo y ya hay proyectos para prohibir el uso del Fondo de Estabilización Cambiaria en asistencia a la Argentina. Aunque no prosperen, le restan certeza al respaldo, y un seguro en duda vale menos.
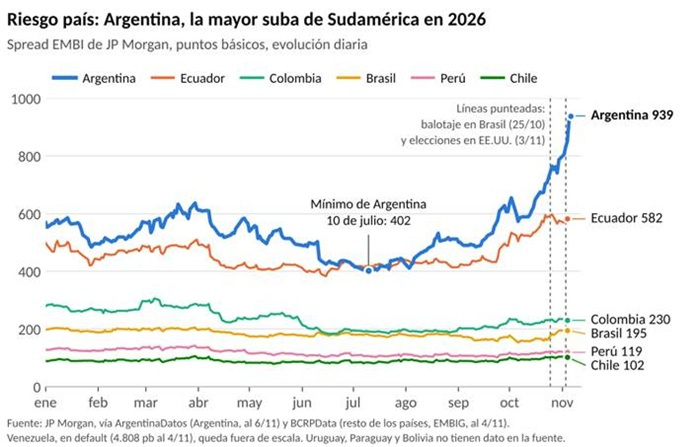
El mercado lo reflejó en el riesgo país, que cerró el 6 de noviembre en 939 puntos básicos, el máximo en un año. Pero la suba empezó antes: el indicador tocó su mínimo, 402 puntos, el 10 de julio, y desde entonces subió casi sin pausa, mientras los de Brasil, Chile, Colombia o Perú no se movieron. Es un fenómeno argentino: la lectura más consistente es que refleja dudas sobre la continuidad del programa después de 2027, y que las elecciones en el exterior lo aceleraron. Con 939 puntos, endeudarse costaría 9,4 puntos anuales más que al Tesoro estadounidense: el mercado, en la práctica, está cerrado.
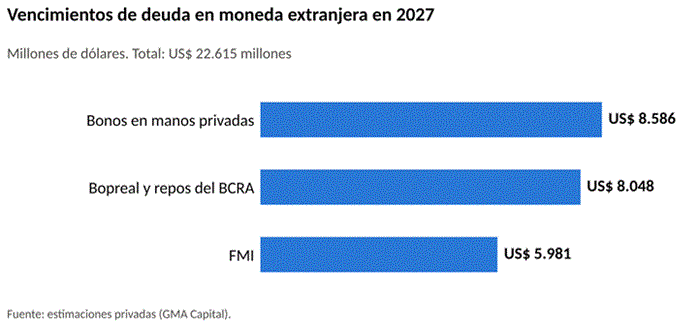
Ese cierre pesa por el calendario. En 2027 vencen US$ 22.615 millones en moneda extranjera y, con el FMI, el país será pagador neto. El Presupuesto supone colocar deuda por el 110% de los títulos que vencen, un supuesto exigente en un año electoral. Sin mercado, quedan tres fuentes: los organismos internacionales, los depósitos del Tesoro en el Banco Central, equivalentes a US$ 8.200 millones en septiembre, y la compra de dólares del Banco Central. Las dos últimas compiten por los mismos dólares que demandan los ahorristas.
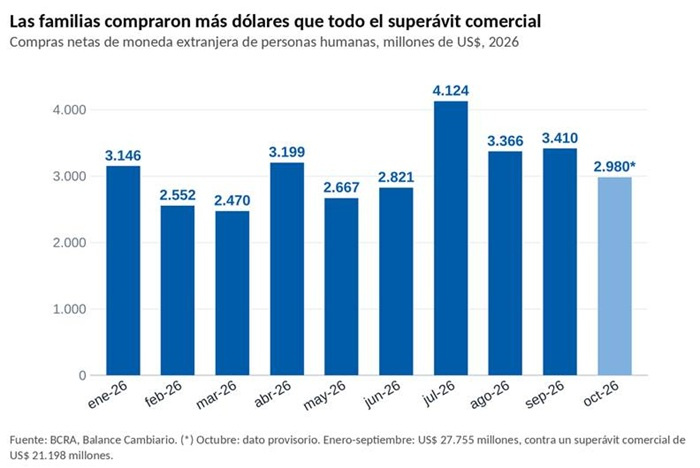
Ahí está el centro del problema. La economía genera dólares: entre enero y septiembre el superávit comercial fue de US$ 21.198 millones, casi el doble que en todo 2025. Pero en el mismo período las personas compraron US$ 27.755 millones, más que todo ese superávit, y la demanda se aceleró de un promedio mensual de US$ 2.800 millones en el primer semestre a más de US$ 3.600 millones en el tercer trimestre. Los dólares entran por un lado y salen por otro, y la acumulación de reservas queda atada al financiamiento, justo cuando este se encarece.
¿Por qué compran? Porque el dólar está barato, y hay fundamentos técnicos para sostenerlo. En diciembre de 2023 el Gobierno llevó el tipo de cambio de $ 366 a $ 800 para corregir el atraso heredado. Entre enero de 2024 y septiembre de 2026 los precios subieron un 254% y el dólar mayorista un 93% hasta hoy. Por paridad de poder adquisitivo relativa, que actualiza un tipo de cambio de equilibrio por la inflación, aquel dólar de $ 800 equivale hoy a unos $ 2.830: la Argentina está 83% más cara en dólares que tras la devaluación, tanto para el ahorrista como para la pyme que compite con importados. Como no descuenta la inflación de los socios comerciales, es el límite superior. El inferior lo da el tipo de cambio real multilateral, que sí la descuenta: según estimaciones, ubica la referencia cerca de $ 1.900, apenas debajo del techo de la banda. Con cualquiera de los dos criterios, el dólar tendría que subir entre un 23% y un 83%.
El dólar bajo es el ancla de la desinflación y, a la vez, el origen de las tensiones. Con un plazo fijo que rinde cerca del 1,5% mensual frente a una inflación del 1,9%, quedarse en pesos implica perder poder de compra, y el ahorro se dolariza. La devaluación de cerca del 10% del real tras el balotaje abarata viajar a Brasil, cuando el déficit turístico ya rondaría los US$ 6.000 millones, según estimaciones privadas. Y la economía avanza a dos velocidades: crecen el agro y la minería, que exportan con ventajas propias, y caen la industria y la construcción, que compiten con importados o dependen del ingreso local y son las que más empleo generan.
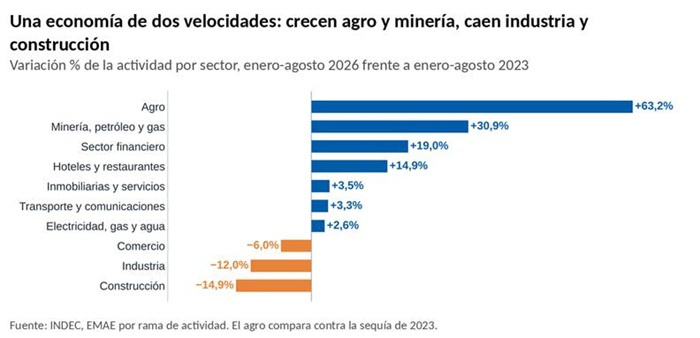
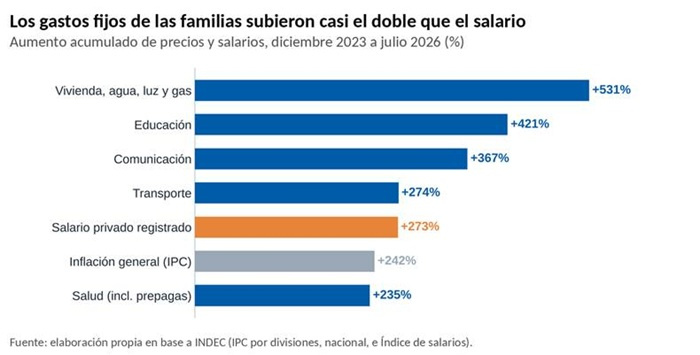
Eso explica la pérdida de impulso. La actividad cayó un 4,4% entre marzo y agosto y el mercado bajó su expectativa de crecimiento para 2026 del 3,2% en enero al 0,7% en octubre. La industria usa el 58,5% de su capacidad y desde noviembre de 2023 se perdieron 354.128 empleos asalariados registrados. Además, los gastos de vivienda y servicios subieron un 531% desde diciembre de 2023, contra un 273% del salario privado registrado: el ingreso disponible se achicó.
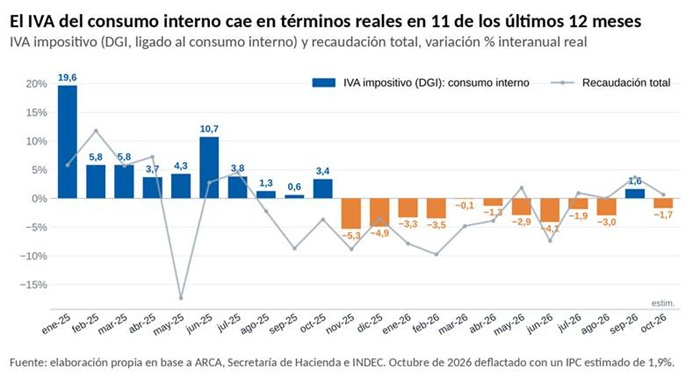
La consecuencia fiscal es directa. El IVA de las ventas en el mercado interno, el impuesto que mejor refleja el consumo, cae un 2,1% real en 2026, y la recaudación total acumula una baja del 2,7% real entre enero y octubre. El dólar bajo también recauda menos: el IVA de la Aduana se calcula sobre el valor en pesos de las importaciones, que crece por debajo de la inflación. El Presupuesto 2027, en cambio, necesita que la recaudación crezca cerca del 8% real, y casi un tercio de la suba prevista en la presión tributaria depende del impuesto a los combustibles, que debería aumentar un 59% en pleno año electoral.
Si la recaudación no alcanza, el artículo 1° del Presupuesto obliga a cerrar el año en equilibrio, con un margen de apenas $ 0,25 billones, y cada peso faltante se compensa con recortes.
El mecanismo es procíclico: menos actividad reduce la recaudación, el recorte reduce la actividad y la recaudación vuelve a caer. El dólar agrava la exposición: como el 90,6% de los intereses está en moneda extranjera, una suba del 10% agrega $ 1,7 billones de gasto, siete veces ese margen. Y las pymes cierran el círculo: ARCA suspendió los embargos hasta junio de 2027, pero el plan de pagos exige un anticipo del 5% que muchas no pueden pagar.
No todo juega en contra: el sector externo es más sólido que en 2023, el Banco Central compró US$ 15.800 millones en el año, el Tesoro renueva más del 100% de sus vencimientos en pesos y los pronósticos anticipan un fenómeno climático El Niño fuerte, que suele traer una buena cosecha y una liquidación intensa de divisas justo antes de las elecciones.
El cuadro se resume en un trilema. El Gobierno necesita sostener el dólar para que baje la inflación, acumular reservas para pagar la deuda y reactivar para recaudar y llegar mejor a la elección, pero con los recursos actuales puede cumplir dos objetivos, no los tres. Dólar y reservas exigen tasas altas y recesión; dólar y reactivación exigen vender reservas; reservas y reactivación exigen un dólar más alto y más inflación. Solo dos variables pueden aflojar la restricción sin resignar ningún objetivo: la cosecha y el respaldo externo.
De ellas dependen tres escenarios.
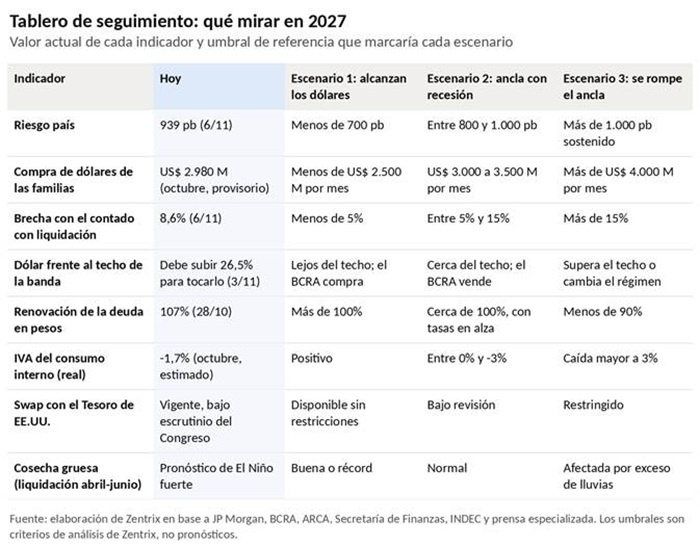
Requiere la coincidencia de tres condiciones: una cosecha buena o récord que liquide fuerte entre abril y junio, la refinanciación de los organismos internacionales y un swap disponible sin restricciones pese al nuevo Congreso estadounidense. En ese caso, el Banco Central sigue comprando divisas, el Tesoro renueva más del 100% de sus vencimientos, el dólar se mantiene lejos del techo de la banda y la inflación sigue cediendo. Las señales serían un riesgo país por debajo de 700 puntos, compras de dólares de las personas menores a US$ 2.500 millones mensuales, una brecha cambiaria inferior al 5% y un IVA que vuelva a crecer en términos reales. La actividad se recupera por el agro y la energía, pero el empleo y el salario lo hacen con rezago: el Gobierno llegaría a octubre con la macroeconomía ordenada y los ingresos todavía atrasados. Dos indicadores ya están en su zona: el dólar tendría que subir un 26,5% para tocar el techo y la deuda en pesos se renueva al 107%. Los dos decisivos, la cosecha y la postura de Washington, recién se conocerán en 2027.
Es el escenario que surge de prolongar las tendencias actuales, y cuatro de los ocho indicadores del tablero ya están en su zona: el riesgo país elevado, dentro del rango de 800 a 1.000; la brecha con el contado con liquidación en 8,6%; el IVA del consumo interno con una caída real del 1,7%, y compras de dólares de las familias que promedian US$ 3.074 millones mensuales en el año.
Se consolida si la cosecha es normal y la refinanciación es parcial. El Gobierno prioriza el dólar y los pagos, sube las tasas para frenar la dolarización, cubre vencimientos con depósitos del Tesoro y compras al Banco Central y recorta gasto para cumplir el artículo 1° del presupuesto. La señal de alerta sería un dólar que se acerca al techo de la banda con el Banco Central vendiendo, y licitaciones que renuevan cerca del 100% a tasas crecientes. La inflación queda contenida, pero el crédito se encarece, sube la morosidad, la actividad se estanca y la recaudación vuelve a caer. Se llega a la elección con estabilidad nominal y recesión.
Se activa si el Congreso estadounidense restringe el uso del Fondo de Estabilización, si el FMI objeta el incumplimiento de las metas de reservas o si las encuestas anticipan un resultado incierto y se dispara la demanda de dólares. Es el escenario más complejo porque no avanza de forma gradual: las corridas cambiarias se alimentan solas. Si los ahorristas anticipan una devaluación, compran dólares antes, eso drena reservas y vuelve más probable la devaluación que temían. Por eso el paso del escenario 2 al 3 puede darse de un día para el otro.
El antecedente es 2019: con un acuerdo con el FMI y el respaldo de Washington, las PASO desataron una corrida contra el peso y contra los depósitos en dólares que terminó en el reperfilamiento de la deuda de corto plazo y el regreso del cepo. Hay una diferencia con aquel episodio: la banda le da al dólar margen para subir un 26,5% antes de que el Banco Central tenga que intervenir, de modo que parte de la presión podría absorberse por precio y no por reservas. El costo se pagaría por otro lado.
Con salarios que todavía no recuperan el nivel de noviembre de 2023, una suba de esa magnitud se trasladaría a la inflación y reduciría el ingreso real y el consumo, lo que golpearía de nuevo al IVA y, por el artículo 1° del presupuesto, obligaría a nuevos recortes. Como el 90,6% de los intereses está en moneda extranjera, además, cada 10% de devaluación suma $ 1,7 billones de gasto. Y si las reservas no alcanzan, el dólar supera el techo de la banda o cambia el régimen, la inflación se acelera y revierte el principal logro del programa, y la recaudación cae en términos reales. El calendario agrega un riesgo propio: la suspensión de los embargos de ARCA vence en junio, al finalizar el segundo trimestre, cuando la demanda de dólares previa a las elecciones suele acelerarse.
Las señales de alerta serían un riesgo país sostenido por encima de 1.000 puntos, compras de las personas superiores a US$ 4.000 millones mensuales, una brecha mayor al 15% y licitaciones que no logran renovar el 90% de los vencimientos. Hoy ninguno de esos indicadores alcanzó su umbral, pero el más cercano se mueve rápido: un riesgo país en 939 puntos está a 61 del límite de 1.000 y subió 537 desde julio, 152 de ellos en la última semana. Una lectura posible es que el escenario 3 sería menos una crisis de reservas que una crisis de expectativas, y que su disparador más probable no es económico sino político: el momento en que el mercado empiece a descontar que el programa no sobrevive a 2027. Por eso, además del riesgo país y la compra de dólares de las personas, el indicador a seguir de cerca son las encuestas.
El tablero resume los indicadores que anticipan hacia qué escenario se mueve la economía:
En síntesis, el Gobierno llega a su último año con un programa que bajó la inflación y genera superávit comercial, pero que no logra retener los dólares que produce. Las personas compran más de lo que entra por el comercio exterior, el respaldo externo que funcionaba como seguro perdió certeza y una economía estancada recauda menos de lo que exige el Presupuesto. Ese es el trilema de 2027: con los recursos actuales no alcanza para sostener a la vez el dólar, las reservas y la actividad.
Hoy los indicadores apuntan al escenario de estabilidad nominal con recesión, la cosecha es la principal carta para mejorar ese cuadro, y el riesgo país, la alarma que puede empeorar. De acá a fin de año hay que seguir cuatro datos: si el riesgo país supera la barrera de los 1.000 puntos; si la compra de dólares de las familias se acelera con el aguinaldo y las vacaciones de verano, con Brasil más barato; si la recaudación de noviembre y diciembre, que fija la base de la meta de 2027, sigue cayendo en términos reales, y si el Tesoro mantiene la renovación de sus vencimientos por encima del 100%. Desde enero se agregan la postura del nuevo Congreso estadounidense sobre el swap, la evolución de la cosecha y, a medida que se acerque octubre, las encuestas. De esas señales dependerá qué objetivo sacrifica el Gobierno, o si termina eligiéndolo el mercado.


